办公家具行业的标准化生产困局与定制化转型之路
国内办公家具行业长期存在一个显著的结构性特征:多数生产厂家倾向于聚焦批量常规款式产品,而具有差异化设计能力和柔性定制能力的供给相对稀缺。这一格局并非偶然,而是成本结构、渠道逻辑与市场需求共同作用的结果,但正在被消费升级和产业变革逐步打破。
从供给端看,批量生产常规款式的逻辑根植于规模经济。办公家具中的员工工位、会议桌、文件柜等品类标准化程度高,模具一次性投入后,靠大批量摊薄单位成本,方能维持价格竞争力。加之工程渠道和经销体系偏好交期稳定、SKU精简的产品,厂家自然缺乏动力去做小批量、多规格的定制开发。常规款式还承担着“安全牌”的功能——款式经市场验证、库存周转快、售后问题少,对中小型厂家而言是风险最低的选择。
这条路径的代价正在显现。同质化竞争将行业拖入价格战,常规款式的利润空间被持续压缩,厂家缺乏资金反哺研发设计,形成“低端锁定”的循环。与此需求侧正在发生分化:成长型企业对办公空间的品牌表达和员工体验提出更高要求,灵活办公、混合办公模式催生了对可重组、可移动家具的需求,医疗、教育、创意产业等细分场景更需要针对性解决方案。这些需求难以靠标准品目录满足,恰恰指向设计能力和交付柔性的缺口。
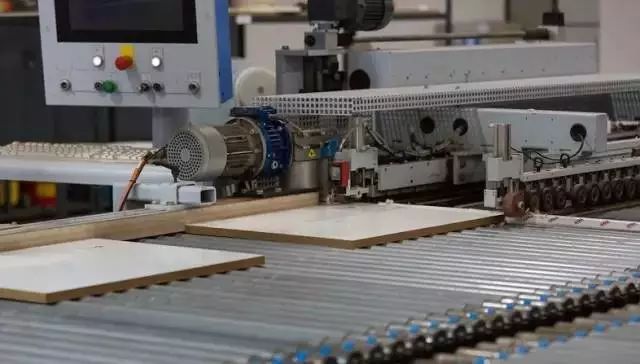
值得关注的是,具有定制能力的企业正在获得结构性红利。数字化设计工具降低了非标产品的设计门槛,柔性生产线使小批量多品种的生产经济性逐步改善,模块化设计理念让“标准化部件+个性化组合”成为可行路径——定制不必走向完全的非标,而是在标准化底盘上叠加有限变量,兼顾成本与差异。这一模式对厂家的能力要求从“制造效率”转向“设计研发+供应链协同+客户需求翻译”的综合能力。
对行业而言,破局的关键不在于否定标准化生产,而在于构建分层供给能力:以标准化产品守住规模基本盘,以模块化定制和场景化方案开辟溢价空间。对厂家来说,这意味着从“卖家具”转向“提供空间解决方案”,从被动接单转向主动参与客户的空间规划。谁能率先在柔性制造和设计服务上建立壁垒,谁就有机会跳出价格竞争,在行业集中度提升的过程中占据有利位置。编辑搜图请点击输入图片描述(最多18字)
如若转载,请注明出处:http://www.rangmengqifei.com/product/4.html
更新时间:2026-11-01 09:26:13